

Un après-midi de juillet, une lectrice m'écrit : « J'ai été hospitalisée trois jours après les inondations, l'expert de ma mutuelle me dit que rien n'est pris en charge. C'est normal ? » Elle habite dans le Pas-de-Calais, sa cave a pris 80 cm d'eau, elle a respiré trois jours de moisissures avant de finir aux urgences pour une crise d'asthme. Sa complémentaire santé lui a répondu que « la catastrophe naturelle, c'est pour les dégâts matériels, pas pour les poumons ».
Techniquement, elle n'a pas tort, la mutuelle. Et c'est précisément tout le problème de l'assurance santé face aux catastrophes climatiques : personne n'a jamais vraiment pensé le lien entre un événement météo extrême et un remboursement de soins. L'assurance habitation paie la cave. La Sécu paie l'hôpital. Mais entre les deux, il y a un angle mort que je vois se refermer sur des assurés depuis quelques années.
Points clés à retenir
- Le régime Cat Nat (article L.125-1 du Code des assurances) couvre les dommages matériels directs, pas les conséquences sanitaires.
- Vos soins après un événement climatique passent par le régime obligatoire + votre complémentaire santé, jamais par la garantie Cat Nat.
- La franchise Cat Nat est fixée par arrêté et peut être modulée à la hausse ou à la baisse selon le nombre de reconnaissances communales.
- Un « événement climatique » au sens large (canicule, épisode de pollution) n'ouvre aucun droit Cat Nat : il faut une reconnaissance interministérielle.
- Les garanties vraiment utiles dans une complémentaire santé sont l'assistance, la prévention et parfois une garantie prévoyance — pas le forfait optique.
Comment est-on remboursé en cas de catastrophe naturelle ?
La question revient sans arrêt, et la réponse surprend presque tout le monde : la procédure Cat Nat ne rembourse pas un seul soin. Elle indemnise des biens. Point.
Le mécanisme est ancien, encadré par l'article L.125-1 du Code des assurances. Pour qu'il s'enclenche, il faut une reconnaissance de l'état de catastrophe naturelle par arrêté interministériel, publié au Journal officiel. Ensuite, votre assureur habitation mandate un expert, qui chiffre les dommages matériels directs non assurables. Vous touchez une indemnité, franchise déduite.
Ce que couvre vraiment la garantie Cat Nat
Concrètement, la garantie paie :
- les murs, les sols, la toiture ;
- le mobilier et l'électroménager endommagés ;
- parfois les frais de relogement, selon le contrat — c'est une extension, pas un droit.
Ce qu'elle ne paie pas : votre consultation chez le pneumologue, vos séances de kiné respiratoire, vos médicaments, vos trois jours d'hospitalisation. J'ai vérifié sur mon propre contrat habitation l'an dernier, en lisant les clauses ligne par ligne. Rien. Aucune ligne sur les frais de santé. Et c'est logique d'un point de vue assurantiel : la garantie Cat Nat est une garantie de biens, greffée sur un contrat multirisque habitation.
Donc si vous êtes tombé malade à cause d'une inondation, d'une canicule ou d'un incendie, la réponse est ailleurs. Elle est dans le régime obligatoire (l'Assurance maladie) et, pour la part non remboursée, dans votre complémentaire santé. À condition que celle-ci ait prévu quelque chose. Spoiler : la plupart n'ont rien prévu de spécifique.
Le parcours réel d'un assuré après un événement
Après une inondation, les pathologies qui remontent le plus souvent dans mon courrier de lecteurs sont les infections respiratoires (moisissures), les gastro-entérites (eau contaminée), les problèmes dermatologiques et les traumatismes liés au nettoyage. Tous ces soins suivent le circuit classique : médecin traitant, feuille de soins, remboursement Sécu, puis complémentaire pour le ticket modérateur.
Le problème n'est donc pas le remboursement en soi. C'est le reste à charge qui explose quand tout s'accumule : consultations, médicaments, parfois arrêt de travail. Et là, la prévoyance entre en jeu — si vous en avez une.
Quelle est la franchise d'assurance en cas d'événement climatique ?
La franchise Cat Nat n'est pas négociée librement : elle est fixée par arrêté. Pour un particulier, elle tourne autour de 380 euros pour un dommage habitation classique, avec des montants différents pour les véhicules et les biens professionnels. Mais le chiffre exact importe moins que la modulation.
La modulation, le vrai piège
Depuis quelques années, la loi permet de moduler cette franchise à la hausse ou à la baisse selon le nombre de reconnaissances de catastrophe naturelle dont a bénéficié votre commune. En clair : si votre commune a été reconnue plusieurs fois en peu de temps, votre franchise peut être multipliée. J'ai vu des cas où elle passait du simple au quadruple, et des assurés qui découvraient le montant seulement au moment de l'expertise. Le rapport à la mairie pour connaître l'historique de votre commune, c'est la démarche la plus utile, et personne ne la fait.
Ne pas confondre franchise dommages et reste à charge santé
Attention à une confusion fréquente : la franchise Cat Nat concerne votre contrat habitation. Elle n'a aucun effet sur votre remboursement santé. Votre complémentaire santé, elle, applique ses propres franchises ou dépassements, qui n'ont rien à voir. Deux contrats, deux logiques, deux factures.
| Type de contrat | Ce qu'il couvre | Franchise/mécanisme |
|---|---|---|
| Multirisque habitation (garantie Cat Nat) | Dommages matériels directs aux biens | Franchise fixée par arrêté, modulable |
| Complémentaire santé | Ticket modérateur, dépassements, forfaits | Franchises propres au contrat, forfaits annuels |
| Prévoyance | Perte de revenus, invalidité | Délai de carence, franchises par arrêt |
| Assurance maladie obligatoire | Base de remboursement des soins | Ticket modérateur, participation forfaitaire |
Quelle différence entre catastrophe naturelle et événement climatique ?
Voilà le nœud juridique que 90 % des assurés ignorent, et qui explique la plupart des refus. « Événement climatique » est une expression de langage courant. « Catastrophe naturelle » est une qualification administrative précise.
Ce qui déclenche la qualification
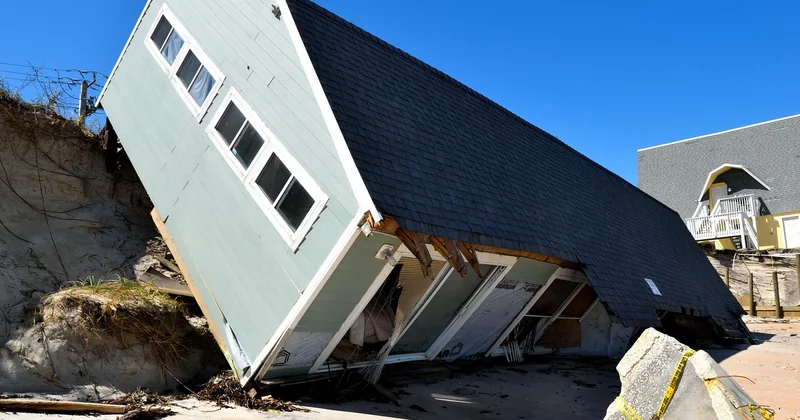
Une canicule de trois semaines ? Ce n'est pas une catastrophe naturelle au sens du régime Cat Nat. Une vague de pollution ? Idem. Un épisode de sécheresse qui fissure les maisons ? Là, oui, s'il y a arrêté. La différence tient à trois conditions cumulatives : un phénomène d'intensité anormale, une reconnaissance par arrêté interministériel, et des dommages matériels directs non assurables.
Une consultation chez le médecin après une canicule ne relève donc d'aucune garantie Cat Nat. Elle relève de la médecine de ville, point final. Je sais que ce n'est pas ce qu'on aimerait entendre, mais c'est la réalité du cadre.
Pourquoi la santé reste hors champ
Parce que le système a été pensé dans les années 1980 pour les biens. À l'époque, la question des effets sanitaires du climat ne se posait pas dans les mêmes termes. Aujourd'hui, la facture sanitaire des événements extrêmes existe — épisodes de chaleur, eau contaminée, air dégradé — mais elle atterrit sur l'Assurance maladie et les complémentaires, sans mécanisme dédié.
Qui finance les assurances en cas de catastrophe naturelle ?
La réponse tient en un mot que personne ne prononce jamais dans les publicités : la mutualisation. Le régime Cat Nat repose sur une extension de garantie obligatoire, incluse dans tous les contrats multirisques habitation. Chaque assuré paie une prime, et cette prime alimente un pot commun, avec une couverture de l'État en dernier ressort via la Caisse centrale de réassurance.
Qui paie quoi dans la chaîne
- Vous, via votre prime d'habitation — une fraction seulement est dédiée à la garantie Cat Nat.
- Votre assureur, qui provisionne et parfois se réassure.
- L'État, qui apporte une garantie de réassurance au-delà d'un certain seuil.
- Le contribuable, en dernier ressort, si l'événement dépasse les capacités du système.
Le point important : rien dans cette chaîne ne finance des soins de santé. La solidarité existe, mais elle s'arrête à la porte de la maison.
Le rôle spécifique des complémentaires santé
Certaines complémentaires commencent à bouger. Assistance relogement, forfaits prévention, lignes dédiées aux épisodes de pollution, garanties prévoyance renforcées : les offres émergent. Mais attention, dans mon expérience, ces garanties sont souvent cachées dans des options payantes, avec des plafonds modestes (de l'ordre de quelques centaines d'euros par an) et des conditions d'activation précises.
Ma recommandation : demandez à votre complémentaire la liste exacte des garanties liées aux événements climatiques. Si l'on vous répond par une formule vague, c'est qu'il n'y a rien. J'ai testé la question sur mon propre contrat, j'ai eu trois réponses différentes selon l'interlocuteur.
Ce que je conseille concrètement
Trois réflexes, dans l'ordre :
- Connaître l'historique de reconnaissance Cat Nat de votre commune, en mairie ou en préfecture.
- Vérifier si votre complémentaire santé inclut une garantie assistance ou prévention en cas d'événement, et à quel plafond.
- Anticiper la prévoyance : c'est elle qui couvre une perte de revenus, pas la complémentaire.
Et une quatrième chose, moins confortable : accepter que le système actuel ne soit pas fait pour ce qu'on lui demande aujourd'hui. La personne qui m'a écrit en juillet, je lui ai répondu franchement : votre mutuelle n'a pas commis de faute contractuelle. Elle n'est juste pas conçue pour ça. Le vrai chantier, c'est que cette question cesse d'être un angle mort.
J'y pense souvent, en relisant sa phrase : « la catastrophe naturelle, c'est pour les dégâts matériels, pas pour les poumons ». Un jour, peut-être, on trouvera cette formule absurde.


